El fin de una estabilidad
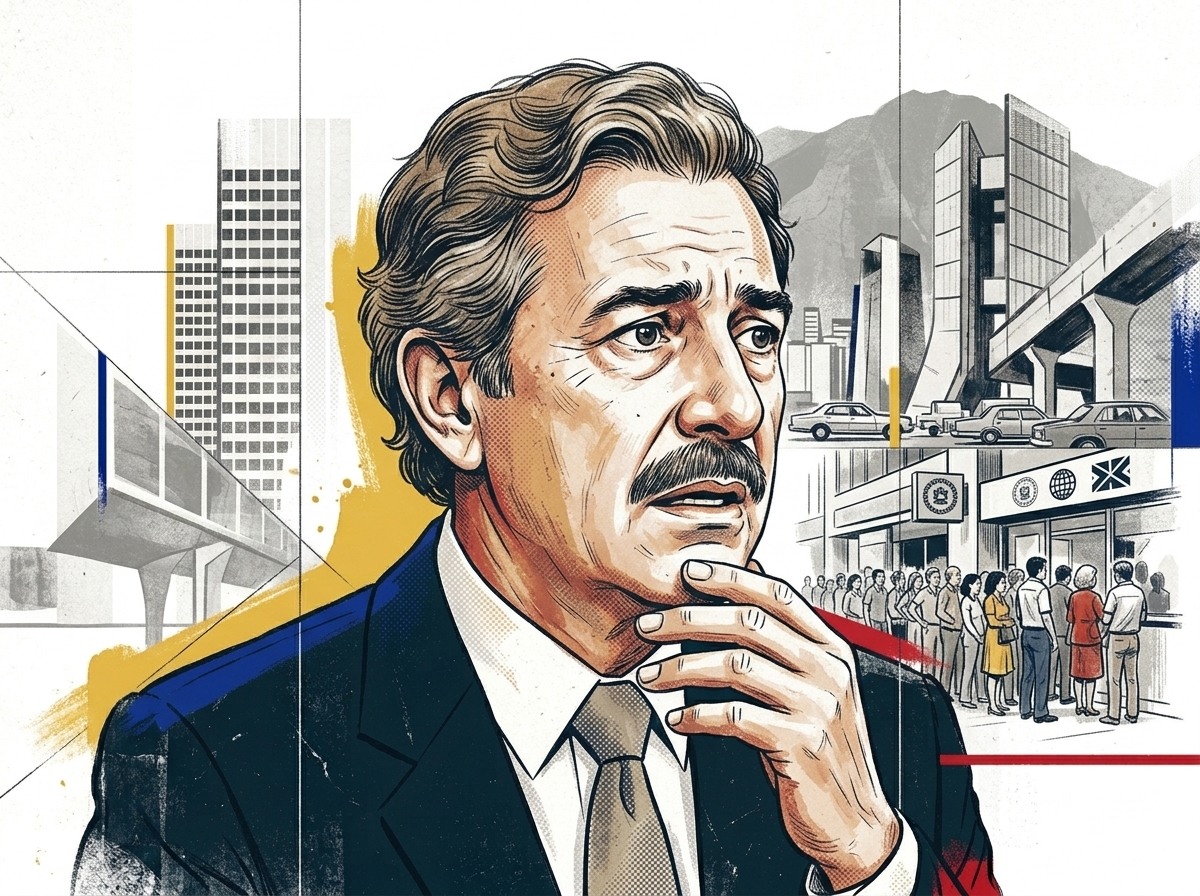
En los años anteriores a la crisis de 1983, la cotización principal del bolívar era de 4,30 por dólar. El 18 de febrero de 1983, el gobierno de Luis Herrera Campíns decretó la suspensión de la venta de divisas para frenar la fuga y proteger las reservas. La cronología de Fundación Empresas Polar registra nuevas suspensiones en los días siguientes y el decreto de control cambiario diferencial el 22 de febrero. Un informe retrospectivo del Banco Mundial sitúa la suspensión de operaciones cambiarias de las instituciones financieras entre el 20 de febrero y el 5 de marzo. Las fuentes describen fases distintas de la medida; por eso este artículo no presenta el 18 de febrero como la fecha única de cierre operativo del mercado. El quiebre quedó en la memoria como Viernes Negro.
La fecha es importante, pero la crisis había comenzado antes. El informe del Banco Mundial sobre 1983-1985 describe caída de ingresos, salida de capitales, endeudamiento y presión sobre la balanza de pagos. Esas dimensiones deben distinguirse: el saldo de cuenta corriente, el saldo global y la pérdida de reservas no son la misma cifra.
La crisis se agravó por condiciones internacionales, pero la vulnerabilidad interna importaba. Los ingresos públicos y las divisas dependían en gran medida del petróleo; el gasto, el endeudamiento y la demanda de dólares no se ajustaron con la misma rapidez cuando cambiaron las condiciones. La política de mantener una tasa fija se volvió cada vez más difícil de defender frente a una economía que demandaba más divisas que las que entraban.
Qué ocurrió después del cierre
Las cronologías históricas distinguen entre el cierre temporal del mercado y las medidas cambiarias adoptadas posteriormente. El FMI registra la imposición de un sistema de múltiples tasas y restricciones a los pagos externos en febrero de 1983. Las medidas de febrero establecieron un esquema con tasas preferenciales para ciertos usos y un tipo de cambio más alto para otros. La cotización de 4,30 bolívares por dólar no desapareció inmediatamente para todos: se conservó para categorías como alimentos esenciales, algunos pagos de deuda y necesidades de industrias estratégicas.
Así, Viernes Negro no fue simplemente una «devaluación» de un día. Fue el comienzo de una arquitectura cambiaria con controles, prioridades y precios diferentes. La medida buscaba detener la salida de reservas y administrar la disponibilidad de dólares. También creó una brecha entre quienes podían acceder a la tasa preferencial y quienes debían pagar una tasa más alta o buscar dólares en el mercado paralelo.
La diferencia entre tasas tuvo efectos económicos y distributivos. Cambió el precio de importar, pagar deuda o viajar; afectó empresas y hogares de forma desigual; y dio al Estado poder para decidir quién obtenía divisas baratas. La administración de ese poder se convertiría en un problema político y de transparencia, sobre todo bajo RECADI.
El control también alteró las decisiones que podían tomar las empresas. Una industria que dependía de insumos importados necesitaba saber si tendría acceso regular a divisas y bajo qué criterio. La incertidumbre podía retrasar compras, producción y contratación; al mismo tiempo, conservar tasas preferenciales para bienes esenciales buscaba limitar el efecto inmediato sobre el consumo. El resultado concreto dependía de la regulación, de las autorizaciones y de cómo se distribuyeron los dólares disponibles, por lo que las consecuencias no fueron iguales para todos los sectores.
La diferencia entre el tipo oficial preferencial y el que pagaban otros usuarios creó oportunidades de arbitraje. Ese riesgo no demuestra que cada beneficiario actuara ilegalmente; sí hace necesario revisar registros, criterios de elegibilidad, auditorías y sanciones. La pieza sobre RECADI debe seguir ese hilo y apoyarse en expedientes, distinguiendo el diseño de la política cambiaria de las irregularidades que fueron investigadas.
Una fecha simbólica, no una explicación completa
Es tentador decir que el Viernes Negro destruyó la economía venezolana. Esa frase convierte un indicador visible en una causa total. La devaluación alteró el poder adquisitivo y las expectativas, pero la crisis ya incluía problemas de ingresos petroleros, deuda, gasto, fuga de capitales y estructura productiva. El cambio cambiario fue una respuesta y, a la vez, un nuevo marco de decisiones con efectos propios.
Tampoco es correcto sostener que el país pasó de la estabilidad a la ruina en una sola jornada. La estabilidad nominal anterior convivía con dependencia petrolera y desequilibrios que se hicieron más visibles con la pérdida de reservas. Un tipo de cambio fijo puede dar previsibilidad, pero si se sostiene sin suficientes reservas ni políticas coherentes, puede terminar en controles, mercado paralelo y saltos posteriores.
La dependencia petrolera debe medirse con cuidado. La renta del petróleo como proporción del PIB, los ingresos fiscales petroleros, las exportaciones y las reservas internacionales describen dimensiones diferentes. Un indicador de renta no demuestra por sí solo qué reservas tenía el BCV ni cómo se ejecutó el presupuesto. Esa distinción impide convertir una cifra llamativa en explicación total de la crisis.
El costo de administrar escasez con permisos
Cuando el gobierno limita el acceso a dólares, protege temporalmente algunas compras y obliga a otras a pagar más. Esa decisión puede evitar una ruptura desordenada en el corto plazo, pero no resuelve la causa de la escasez por sí sola. Si no se corrigen los desequilibrios que reducen la oferta y aumentan la demanda de divisas, las autoridades deben escoger continuamente quién puede comprar y a qué tasa.
El sistema de tasas diferenciadas intentó ordenar la crisis, pero hizo que el acceso a divisas dependiera de una autorización administrativa. Esa estructura favoreció incentivos para arbitraje y favoritismo. Las consecuencias deben analizarse en RECADI, que comenzó a operar después, separando las reglas cambiarias de las conductas ilegales que se investigaron.
La lección republicana
La crisis de 1983 enseña que la estabilidad monetaria necesita más que una tasa fija. Necesita cuentas públicas sostenibles, información confiable, reservas adecuadas, reglas cambiarias claras y una economía capaz de generar divisas más allá de un solo sector. Cuando una crisis obliga a racionar recursos, las prioridades y los costos deben explicarse públicamente, con plazos y revisión.
El Viernes Negro fue un hito porque hizo visible el límite de una promesa: que el bolívar podía mantener su valor frente al dólar independientemente de las condiciones fiscales y externas. La fecha merece recordarse, pero no como mito que exonera a los gobiernos anteriores ni como explicación única de todo lo que vino después. Su valor histórico está en señalar el momento en que la fragilidad acumulada se volvió cotidiana para los ciudadanos.
Fuentes y referencias
- Fundación Empresas Polar, cronología de 1983, entradas del 18, 20 y 22 de febrero.
- Banco Mundial, The Venezuelan Economy, 1983–1985, párr. 21, sobre la suspensión de operaciones entre el 20 de febrero y el 5 de marzo y la creación del régimen de tasas múltiples.
- FMI, Turbulence in Emerging Markets, cronología de las restricciones cambiarias de febrero de 1983.
- FMI, Venezuela: historial de regímenes cambiarios.
- FMI, «Case Study of Venezuela» sobre el período anterior a la flotación de 1989.
- The Washington Post, «Venezuela Announces Partial Devaluation of Bolivar,» 1 de marzo de 1983.
- Banco Mundial, The Venezuelan Economy, 1983–1985, archivo del Banco Mundial: Consultar fuente
- Banco Mundial, indicador de rentas petroleras como porcentaje del PIB: Consultar fuente